Los modelos de nueva energía llegaron al 73,2 % de las ventas en China en la primera mitad de noviembre, pero el mercado cayó 25 % y los pedidos bajaron 36,6 %.
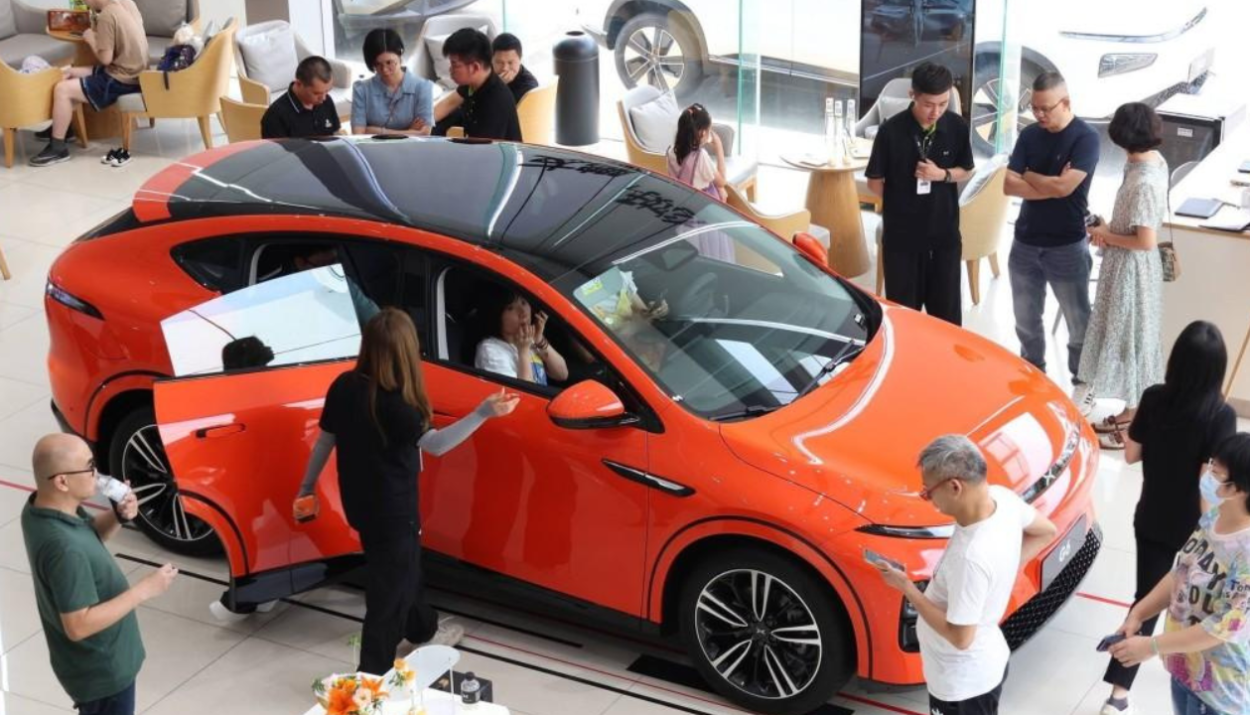
En China, casi tres de cada cuatro carros de pasajeros vendidos durante la primera mitad de noviembre fueron vehículos de nueva energía. La participación llegó al 73,2 %, un máximo para lo corrido de 2026, pero el dato tiene un trasfondo menos alentador. Y es que el mercado automotor sigue perdiendo compradores y ni siquiera las promociones de noviembre consiguieron levantar las ventas.
De acuerdo con la Asociación China de Automóviles de Pasajeros (CPCA), entre el 1 y el 15 de noviembre se vendieron al por menor 611.000 vehículos de pasajeros, un 25 % menos que en el mismo periodo de 2025. De ese total, 447.000 correspondieron a modelos de nueva energía, categoría que agrupa eléctricos de batería, híbridos enchufables y vehículos eléctricos de autonomía extendida. Sus ventas también retrocedieron, en este caso un 13 % interanual.
La diferencia está en que los modelos electrificados están resistiendo mejor la caída. Mientras sus ventas disminuyeron, las de los carros de combustión perdieron más terreno y redujeron su participación. Por eso, el porcentaje de electrificados aumentó hasta ese 73,2 %, aunque todavía no haya una recuperación general de la demanda.
Menos compradores
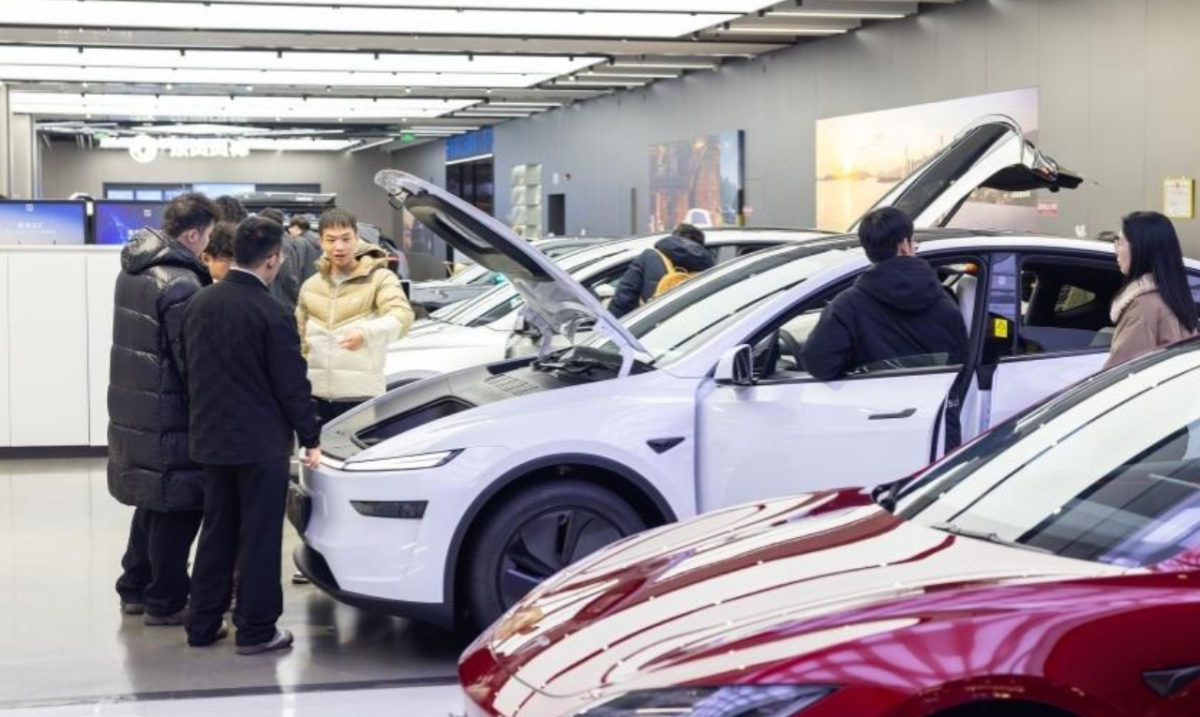
La Asociación China de Concesionarios de Automóviles (CADA) reportó que el flujo de visitantes a los concesionarios cayó un 14,5 % frente a la primera mitad de octubre. Los nuevos pedidos tuvieron un descenso todavía mayor: 36,6 % en la comparación con ese mismo periodo. El resultado llama la atención porque noviembre comenzó con las campañas comerciales del llamado Doble 11, una jornada de descuentos que varias marcas aprovechan para impulsar sus ventas. Sin embargo, las ofertas no bastaron para atraer a tantos compradores como en meses anteriores.
Cui Dongshu, secretario general de la CPCA, describió el comportamiento del mercado como una combinación de apoyo de las políticas públicas, recuperación débil y fuertes diferencias entre segmentos. También advirtió que la industria entró en una etapa de “supervivencia del más apto”, en la que las marcas y los modelos con mayor capacidad para atraer clientes tendrán ventaja.
Entre los factores que presionan la demanda están las expectativas económicas de los hogares y el menor efecto de los incentivos que ayudaron a mover el mercado en años anteriores. A esto se suma el encarecimiento de los combustibles, que resta atractivo a los carros de gasolina frente a las alternativas electrificadas.
Marcas chinas bajo presión
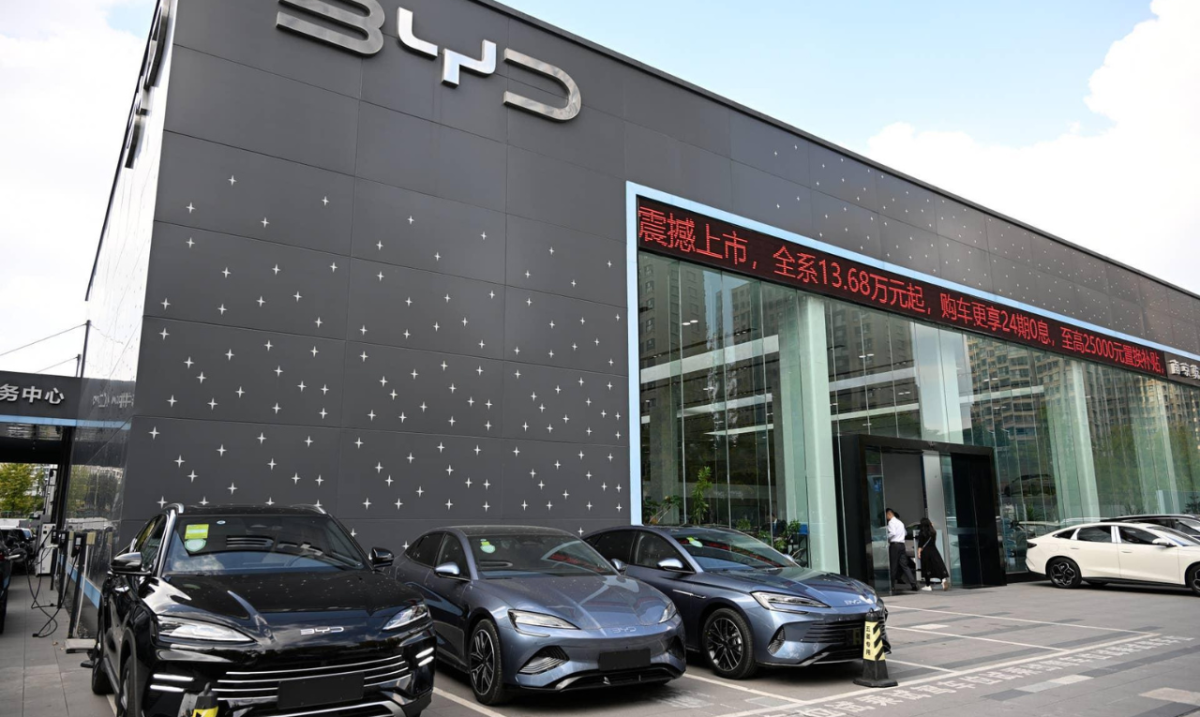
Las cifras de matriculaciones muestran que algunos fabricantes siguen moviendo volúmenes importantes. Entre el 2 y el 15 de noviembre, BYD registró 136.200 unidades de sus líneas Dynasty y Ocean. Geely Galaxy alcanzó 46.050, Leapmotor llegó a 38.050 y Xiaomi sumó 20.550 vehículos.
No obstante, esos resultados no cambian el panorama general, pues el retroceso de las ventas minoristas y la menor llegada de clientes a los concesionarios muestran que el desafío no consiste únicamente en lanzar más modelos o ampliar la oferta eléctrica. También hace falta recuperar la intención de compra.
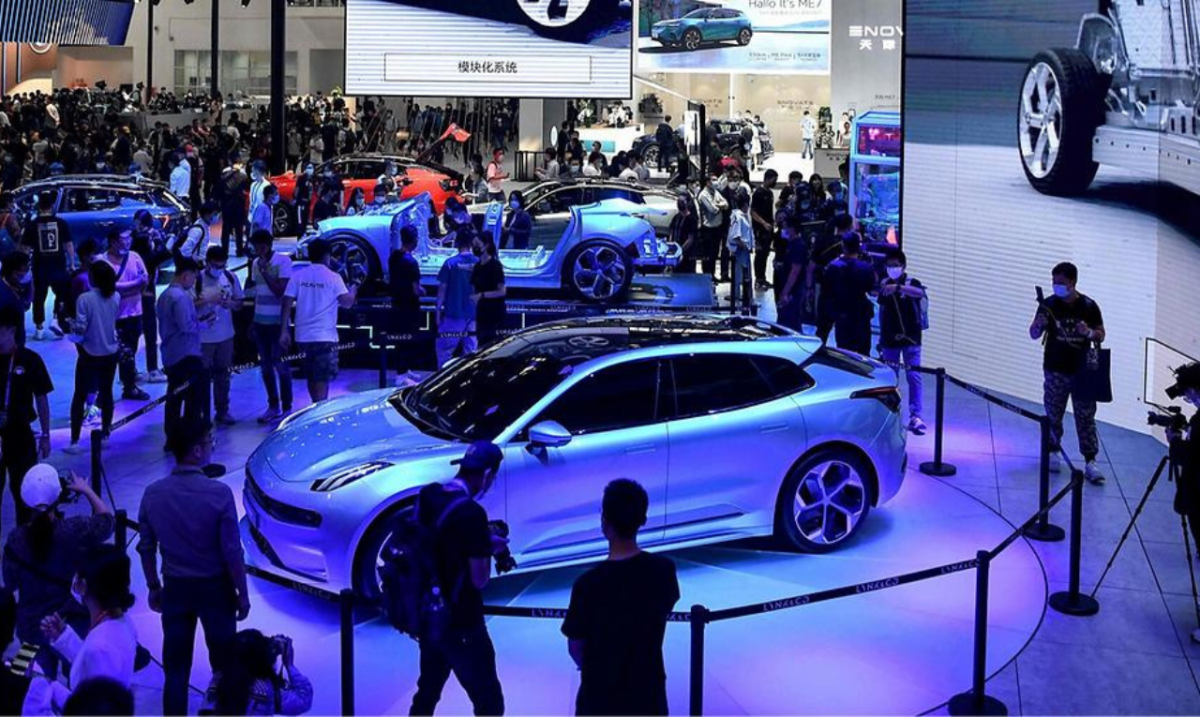
La CPCA espera que el Salón del Automóvil de Guangzhou, que comenzará el 27 de noviembre, ayude a atraer visitantes y despierte interés por los nuevos modelos. Desde la CADA también ven oportunidades de recuperación en la segunda mitad del mes, impulsadas por las promociones, los lanzamientos y el vencimiento próximo de algunos subsidios.
Nuevos retos para 2027
La preocupación de la industria va más allá del cierre de noviembre. Cui Dongshu considera necesarias medidas de largo plazo para estimular la demanda, entre ellas beneficios fiscales para compradores, programas que faciliten la adopción de vehículos electrificados en zonas rurales y mayores incentivos para determinados eléctricos de autonomía inferior a 200 kilómetros.
A ese escenario se suma un cambio previsto para 2027, ya que China reducirá del 13 % al 9 % la tasa de devolución del IVA aplicable a las exportaciones. La medida podría reducir los márgenes de los fabricantes que dependen de las ventas en el exterior y añadir presión a un sector que ya compite con precios agresivos.
Paola Reyes Bohórquez.